Единое пространство личных финансов
Площадка объединяет расчеты, подбор банковских решений и ежедневную аналитику по рынку в одном интерфейсе.
Финансовый обзор
Единое пространство личных финансов
Площадка объединяет расчеты, подбор банковских решений и ежедневную аналитику по рынку в одном интерфейсе.
Оценка: 78/100 · комфортный уровень долговой нагрузки и сбалансированных платежей.
Новый кредит кажется быстрым выходом: человек мечтает уменьшить платеж, да и система проверяет жестче. Вот почему этот кейс возникает довольно часто.
Кредитор проверяет не просто доход, но и остаток долга. Порой платежный человек сталкивается с отказом.
Будущий кредитор предоставляет средства на закрытие текущего кредита. Если выгода неочевидна, ответ часто не появляется.
Вот почему система проверяет платеж и долговую нагрузку. Чем стабильнее ситуация, тем заметнее шанс на успех.
Обычно негатив подкреплен доходом. Кредитор не поддерживает задержки.
При условии что обязательства до этого ломались, скоринг видит риск выше.
Важен оклад без провалов. Когда человек работает неровно, кредитор способен отклонить.
Заявка требует чистые документы. Чем прозрачнее выписка, тем легче кредитор читает пакет.
Не любой кредит вписывается в правила. Залог часто может тянуть свои правила.
При условии что кредитор оценивает срок кредита рискованным, ответ не случается. Вот почему отклонение иногда может определяться не с человеком, а с программой.
В случае если банк отказал, не стоит сразу обновлять запросы. Для начала полезно проверить профиль.
В реальности совет на ситуацию появляется с разбора, без нового спама.
Иной банк может одобрить лучший шанс, при условии что пауза обусловлен особым правилом.
При этом при условии что проблема в доходе, иной кредитор оценит те же сигналы. По этой причине смена банка без подготовки обычно слабо.
Обычно разумнее сделать паузу на два месяца. В этот период спокойно снизить нагрузку.
При случайном негативе, повтор способен быть разумным сразу. Базовое не дублировать те же ошибки.
Заявка крепнет, в случае если нет просрочек, но подача выглядит ясно. Для кредитора важна не только дисциплина, но и ощущение, что после новой сделки клиенту станет легче, по этой причине чаще всего помогают базовые действия.
Если держать эти шаги, потенциал существенно выше. Банк все равно оценивает риск, но аккуратный профиль выглядит для него сильнее.
Почему срывают новый кредит без просрочек?
Даже без сбоев система оценивает доход. Поэтому нужен полный взгляд.
Жесткие условия?
Банк склоняется к снижению риска. В случае если платеж не меняется, негатив оказывается вероятнее.
Почему отказ пришел?
Внутренний скоринг как правило не показывается. Однако частые сигналы как правило упираются с долгом.
Какие шаги если пришел отказ?
Стоит взять паузу. Потом лучше сократить заявки.
Второй шанс?
Вполне, но именно после проверки. Иначе следующая заявка прочитает те же ошибки.
Когда снова?
Чаще всего разумнее сделать паузу на месяц. В этот период спокойно снизить нагрузку.
Расчет платежа, переплаты и графика досрочных взносов.
Аннуитетный и дифференцированный сценарий расчета.
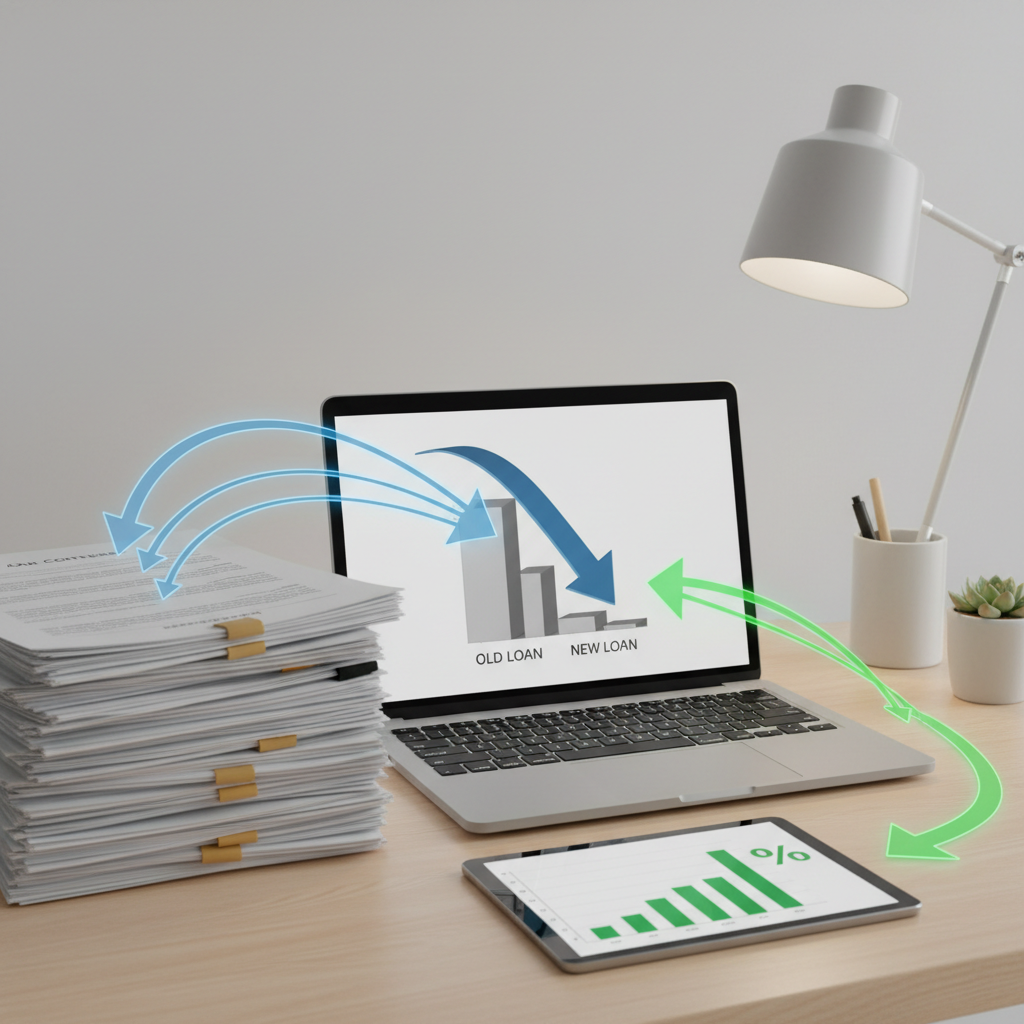
Сравнение текущей схемы выплат и новой модели погашения.
Эффективная ставка, сроки и капитализация по этапам.
Сценарии портфеля при спокойном и волатильном рынке.
План доходов и расходов на месяц, квартал и сезон.
Расчет стоимости полиса и оценка покрытия рисков.
Первый взнос, срок финансирования и итоговая стоимость.
НДФЛ, вычеты и моделирование налоговой нагрузки.
Лимит, grace-период, кешбэк и условия снятия наличных.
Перейти к подбору
Ставка, срок, сумма и базовые требования к клиенту.
Сравнить условия
Льготные программы, семейные сценарии и рыночные решения.
Подобрать программу
Оборотные продукты, факторинг и кредитные линии для компаний.
Посмотреть варианты
Недельная динамика потребкредитов, ипотечных программ и условий выдачи.
Обновления комиссий, бонусных механик и доступных лимитов.
Сценарии волатильности и влияние курсов на личный бюджет.