Единое пространство личных финансов
Площадка объединяет расчеты, подбор банковских решений и ежедневную аналитику по рынку в одном интерфейсе.
Финансовый обзор
Единое пространство личных финансов
Площадка объединяет расчеты, подбор банковских решений и ежедневную аналитику по рынку в одном интерфейсе.
Оценка: 78/100 · комфортный уровень долговой нагрузки и сбалансированных платежей.
Если после нескольких заявок деньги так и не одобрили, состояние быстро становится тревожным. Кажется, что где-то “точно дадут”, если подать еще раз. При этом новая волна заявок нередко ломает шансы еще сильнее. Массовые отказы чаще указывают на сам профиль заемщика, а не на каприз одного сервиса.
Из-за этого вопросы «нигде не одобряют займ что делать», «не дают займы что делать» и «не дают займ что делать» требуют смены тактики. Пока не найден источник отказной цепочки, новые обращения только вредят. Для скоринга это выглядит как срочный поиск денег любой ценой.
Ниже покажем, из-за чего займы подряд не проходят и как выйти из этой точки без новой ошибки.
На практике чаще встречается такой набор стоп-факторов. Если заявки не проходят повсюду, кредиторы обычно видят один и тот же набор рисков, по этой причине как правило проявляются такие сигналы.
По сути вывод здесь простой: массовые отказы редко связаны с одной случайной заявкой. По этой причине попытка штурмовать все подряд сервисы редко приводит к реальному прорыву.
Лучшее, что можно сделать сначала, — прекратить новые заявки. Да, в момент нехватки денег такой совет кажется жестким, но без паузы причину отказов почти невозможно понять.
Практически полезная последовательность выглядит так. Его смысл не в том, чтобы найти еще один сервис, а в том, чтобы остановить накопление новых негативных сигналов, вот почему разумнее двигаться по такому алгоритму.
Именно так обычно и выглядит рабочий ответ на вопрос “что делать”, если нигде не одобряют займ. Если не разобран сам стоп-фактор, следующий запрос обычно не меняет итог.
Новый запрос добавляет банкам и МФО еще один тревожный маркер. Если обращения идут одно за другим без паузы, для МФО это выглядит как нестабильное поведение. Из-за этого после первых повторных отказов эффективнее прекратить новые обращения, а не продолжать штурмовать сервисы подряд.
Подача без разбора по всем площадкам обычно не дает результата. Обычно она только добавляет новый негативный след, ведь кредиторы продолжают считывать ту же уязвимость.
Даже когда один сервис все же одобрит заявку, это не гарантирует, что займ был разумным. Такой заем особенно уязвим, если займ нужен лишь для латания старой дыры. Риск особенно высокий, если после старых отказов деньги ищут без плана возврата и без свободного запаса.
Именно здесь стоит изменить логику поиска решения: не как получить любой новый долг, а как не сделать ситуацию хуже.
Если сейчас особенно тяжело по бюджету, полезно проверить альтернативы без нового долга. На практике помогают резкое урезание части расходов, помощь от близких, перенос расходов, временный доход и попытка договориться по уже существующим долгам. Это не всегда комфортные решения, при этом именно они часто защищают бюджет лучше нового займа.
Когда отказывают все подряд, идея “взять хоть где-нибудь” становится особенно рискованной. Часто это знак, что система видит слишком опасную нагрузку.
Нигде не одобряют займ что делать сначала?
Сначала остановите новые заявки. Дальше стоит разобрать БКИ, текущие обязательства и корректность анкеты. Иначе следующий запрос обычно упрется в ту же причину.
Не дают займы что делать, когда деньги нужны прямо сейчас?
На срочности особенно опасно искать деньги любой ценой. Разумнее сперва смотреть варианты без новой выдачи, чем добавлять бюджету еще один тяжелый платеж.
Не дают займ что делать если отказали уже несколько раз?
После нескольких отказов нужно делать паузу. Обычно за этим стоит один и тот же стоп-фактор, и именно ее надо найти перед повторной подачей.
Из-за чего даже маленький займ не проходит?
Кредитор смотрит не только на сумму, но и на состояние заемщика. Когда история, нагрузка или анкета выглядят плохо, размер запроса уже не спасает.
Не дают займы что делать если БКИ испорчена?
Полезно начать с разбора самой кредитной истории. Дальше критично не наращивать новый негатив потоком обращений. Без разбора причины новый долг почти никогда не лечит ситуацию.
Можно ли улучшить ситуацию, если нигде не одобряют займ?
Да, такая ситуация не является окончательной, если сократить нагрузку, убрать ошибки и прекратить поток новых заявок. Однако на это обычно нужен период, а не мгновенная новая подача.
Расчет платежа, переплаты и графика досрочных взносов.
Аннуитетный и дифференцированный сценарий расчета.
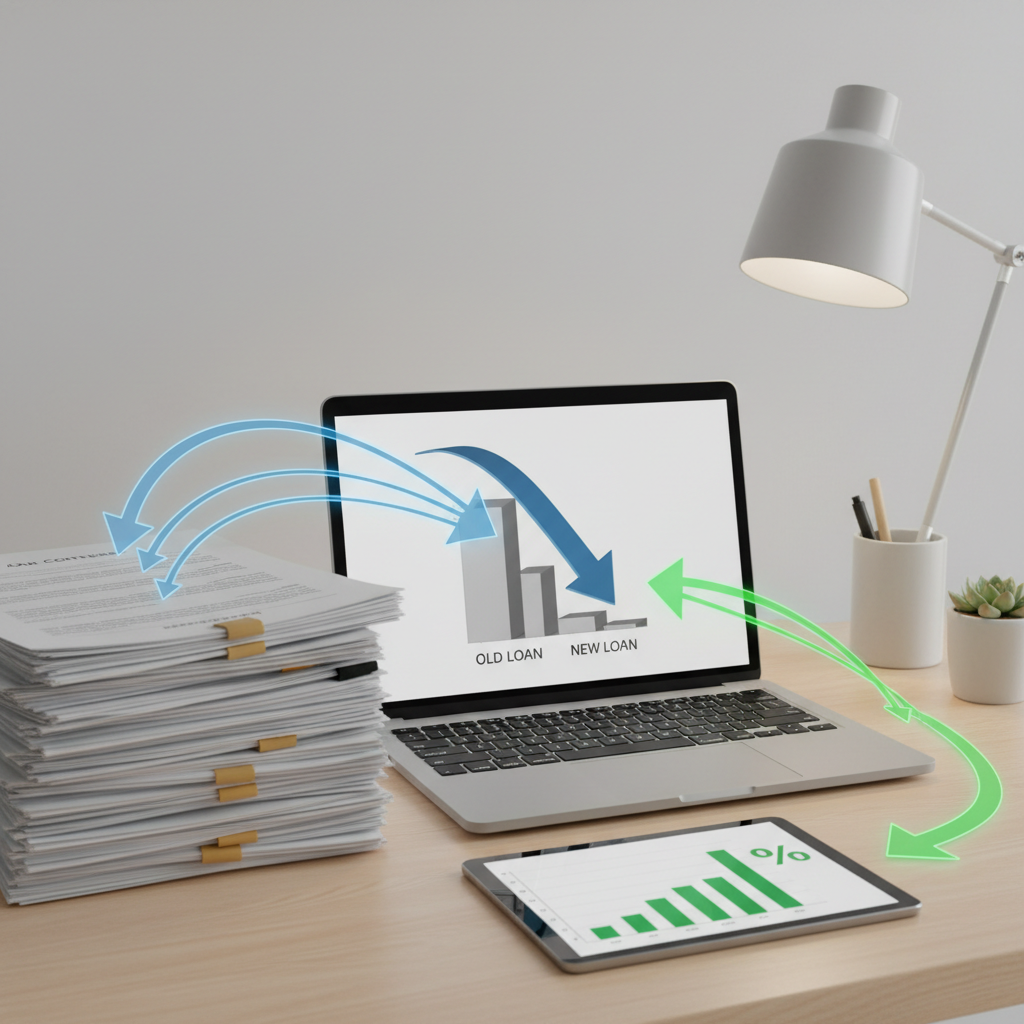
Сравнение текущей схемы выплат и новой модели погашения.
Эффективная ставка, сроки и капитализация по этапам.
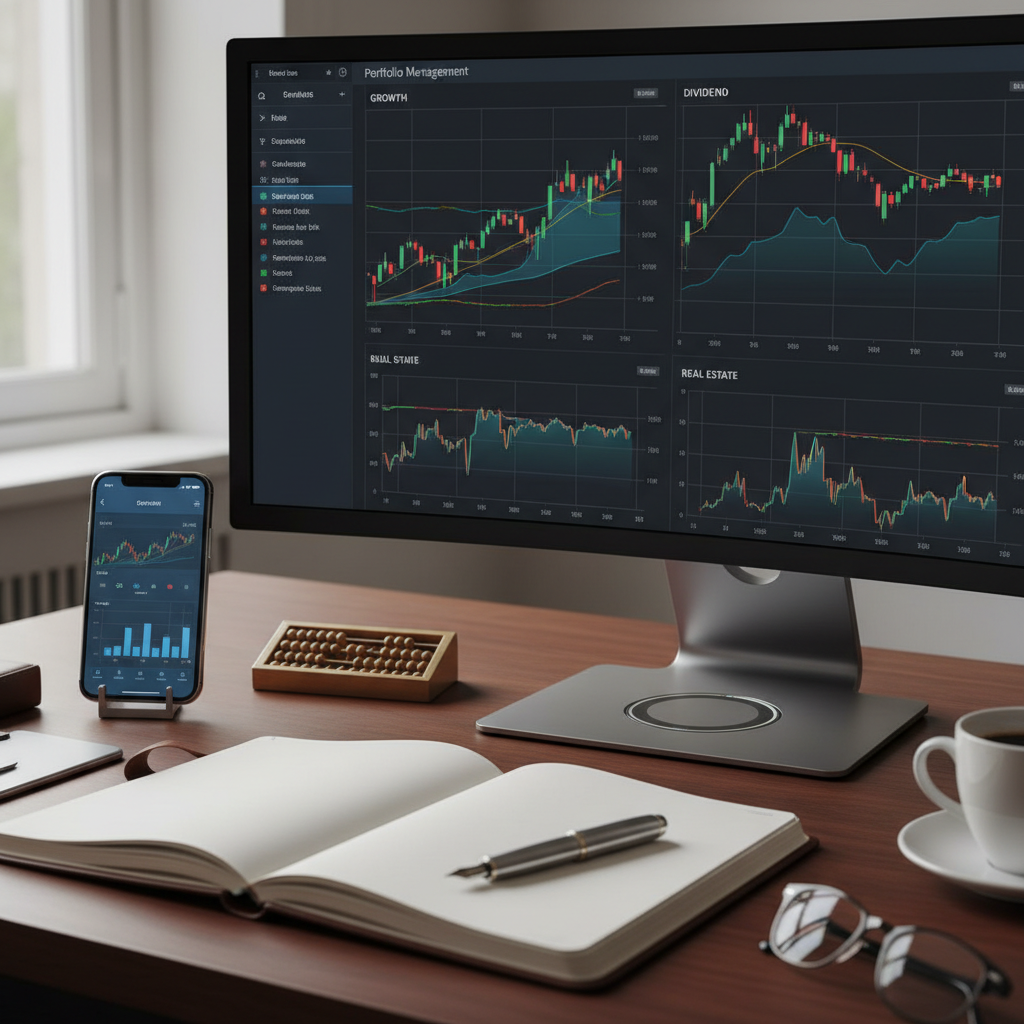
Сценарии портфеля при спокойном и волатильном рынке.
План доходов и расходов на месяц, квартал и сезон.
Расчет стоимости полиса и оценка покрытия рисков.
Первый взнос, срок финансирования и итоговая стоимость.
НДФЛ, вычеты и моделирование налоговой нагрузки.
Лимит, grace-период, кешбэк и условия снятия наличных.
Перейти к подбору
Ставка, срок, сумма и базовые требования к клиенту.
Сравнить условия
Льготные программы, семейные сценарии и рыночные решения.
Подобрать программу
Оборотные продукты, факторинг и кредитные линии для компаний.
Посмотреть варианты
Недельная динамика потребкредитов, ипотечных программ и условий выдачи.
Обновления комиссий, бонусных механик и доступных лимитов.
Сценарии волатильности и влияние курсов на личный бюджет.