Единое пространство личных финансов
Площадка объединяет расчеты, подбор банковских решений и ежедневную аналитику по рынку в одном интерфейсе.
Финансовый обзор
Единое пространство личных финансов
Площадка объединяет расчеты, подбор банковских решений и ежедневную аналитику по рынку в одном интерфейсе.
Оценка: 78/100 · комфортный уровень долговой нагрузки и сбалансированных платежей.
Запрос о "дадут ли мне кредит" порой сразу всплывает заранее. Потенциальный заемщик желает оценить вероятность заранее и не терять случайные шансы. При этом банк не выдает точного рецепта. Однако есть важные сигналы, по этим признакам достаточно аккуратно прикинуть шанс.
Из-за этого эти запросы "одобрят ли кредит", "как узнать одобрят ли кредит или нет", "как узнать даст ли банк кредит" вместе с "как понять дадут ли кредит" упираются к главному: лучше смотреть на ситуацию с позиции банка. Скоринг проверяет совсем не уверенность клиента, однако историю и адекватность суммы.
Здесь разберем, каким способом оценить, будет ли одобрение до обращения, и каким способом определить, какой сервис одобрит кредит, на какую сумму. По сути речь пойдет не только о самом шансе, а также о подходящей сумме.
Скоринг как правило проверяет профиль по нескольким базовым направлениям. Для кредитора важно не ощущение клиента, а то, как вся заявка выглядит в комплексе, вот почему чаще всего проверяют именно это.
При условии что по большей части профиль выглядит хорошо, вероятность как правило выше. В случае если есть слабые места, риск отказа увеличивается.
Абсолютно точно понять такой итог не получится, все же можно устроить полезную самопроверку. Такой разбор полезен не как магический тест, а как спокойная оценка сильных и слабых сторон профиля, поэтому разумно сверить ситуацию по такой схеме.
Вот так как правило и понимают, "дадут ли мне кредит": не на глаз, по банковскому профилю.
Сильная история усиливает шансы, все же не обещает одобрение. Даже скоринг оценивает текущие платежи и заработок. По этой причине запрос "как узнать одобрят ли кредит или нет" не обойтись простым словом.
Когда история чистая, доход ровный, нагрузка посильная, сумма адекватна, это вполне хороший набор признаков.
Заранее точно неведомо никому, кроме кредитора после анкеты. Но вполне оценить ситуацию по условиям. Отдельные банки свободнее, остальные требовательнее. Плюс итог зависит от графика.
Из-за этого разбор вопроса "как узнать какой банк одобрит кредит и на какую сумму" понятный: Предел ясен после рассмотрения, ориентировочно по своим данным. Именно поэтому полезнее подавать адекватную сумму, вместо этого проверять систему на максимум.
Вполне могут одобрить, но все зависит от старых отказов. Когда снова обращаетесь без новых данных, вероятность ниже. После старых отказов убрали долги, проверили данные и подтянули доход, позиция становится лучше.
Вот почему маркер "дадут ли мне кредит" после неудач нередко связан с главным: что стало иначе за период.
Самый разумный маршрут — сперва разобрать свой профиль. Чем реже лишних заявок, тем лучше для истории. Порой полезнее сделать паузу на анализ профиля. Серия отказов тоже плохой вариант.
По такой схеме чаще всего и определяют, "как узнать даст ли банк кредит", не ослабляя свою историю.
"Дадут ли мне кредит", если работа официальная, и доход достаточный?
Шансы выше, все же кредитор все равно проверит нагрузку. Одного факта работы мало.
Как оценить, будет ли одобрение до заявки?
Полезно разобрать нагрузку, документы, плюс свой профиль. Это не приговор, при этом обеспечивает трезвую оценку вероятности.
"Одобрят ли кредит" после отказов?
Вполне могут, при условии что при отказах вы изменили заявку. Без подготовки риск выше.
Каким образом узнать, какой сервис одобрит кредит, на какой объем?
Наверняка ясно только после проверки. При этом условно реально понять сумму по заработку, по нагрузке и банковским условиям.
Как прикинуть, есть ли шанс, в случае если кредитная история слабая?
Важно разбирать свежесть и тяжесть плохих записей. При условии что они старые и доход стабильный, шансы выше.
"Как узнать даст ли банк кредит", когда уже есть один заем?
Стоит сверить весь профиль, и доступный бюджет после списаний. В случае если бюджет тесный, угроза отказа увеличивается.
"Дадут ли мне кредит", если есть сомнения в своих данных?
В случае если есть неуверенность, полезнее сначала посмотреть документы, и потом отправлять анкету.
Расчет платежа, переплаты и графика досрочных взносов.
Аннуитетный и дифференцированный сценарий расчета.
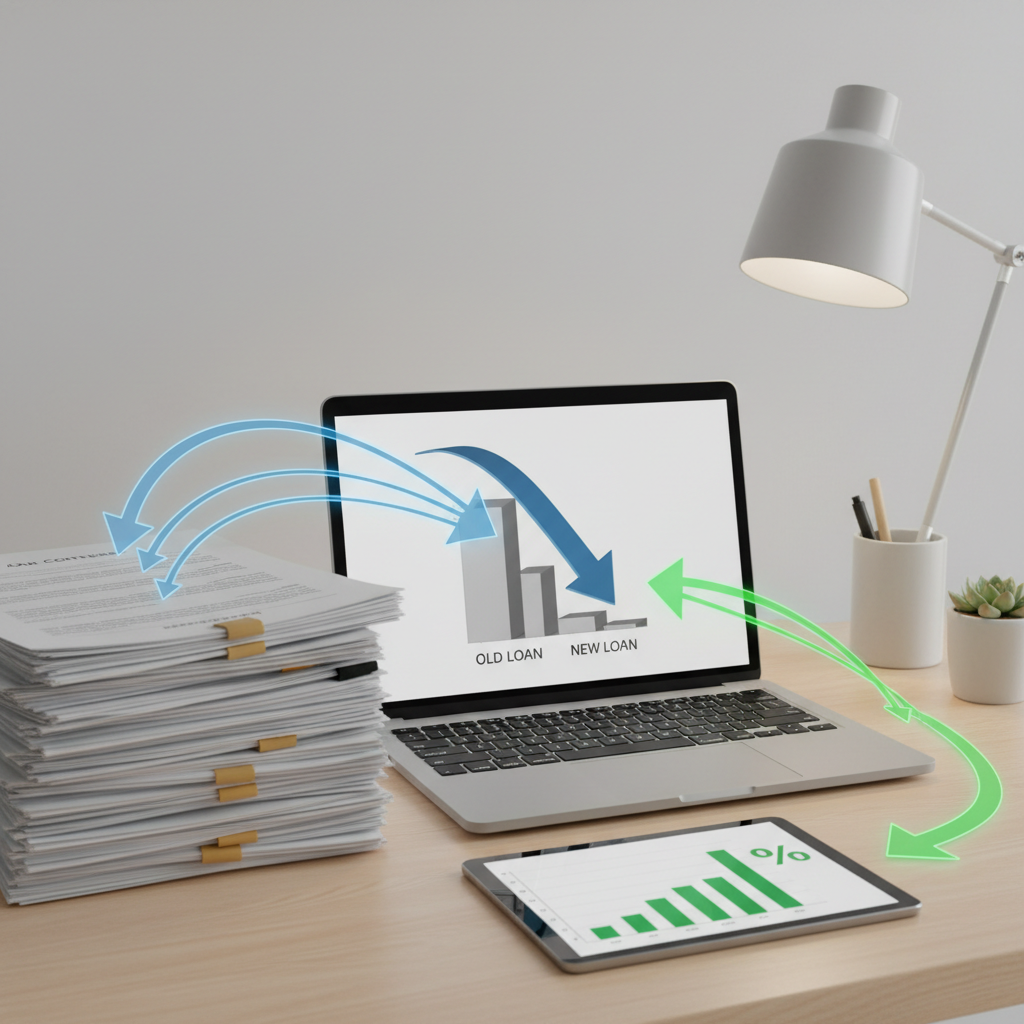
Сравнение текущей схемы выплат и новой модели погашения.
Эффективная ставка, сроки и капитализация по этапам.
Сценарии портфеля при спокойном и волатильном рынке.
План доходов и расходов на месяц, квартал и сезон.
Расчет стоимости полиса и оценка покрытия рисков.
Первый взнос, срок финансирования и итоговая стоимость.
НДФЛ, вычеты и моделирование налоговой нагрузки.
Лимит, grace-период, кешбэк и условия снятия наличных.
Перейти к подбору
Ставка, срок, сумма и базовые требования к клиенту.
Сравнить условия
Льготные программы, семейные сценарии и рыночные решения.
Подобрать программу
Оборотные продукты, факторинг и кредитные линии для компаний.
Посмотреть варианты
Недельная динамика потребкредитов, ипотечных программ и условий выдачи.
Обновления комиссий, бонусных механик и доступных лимитов.
Сценарии волатильности и влияние курсов на личный бюджет.